Historias Aseguradas
Agencias de suscripción: el servicio pesa más que la capacidad
Publicado el 23 de noviembre de 2026

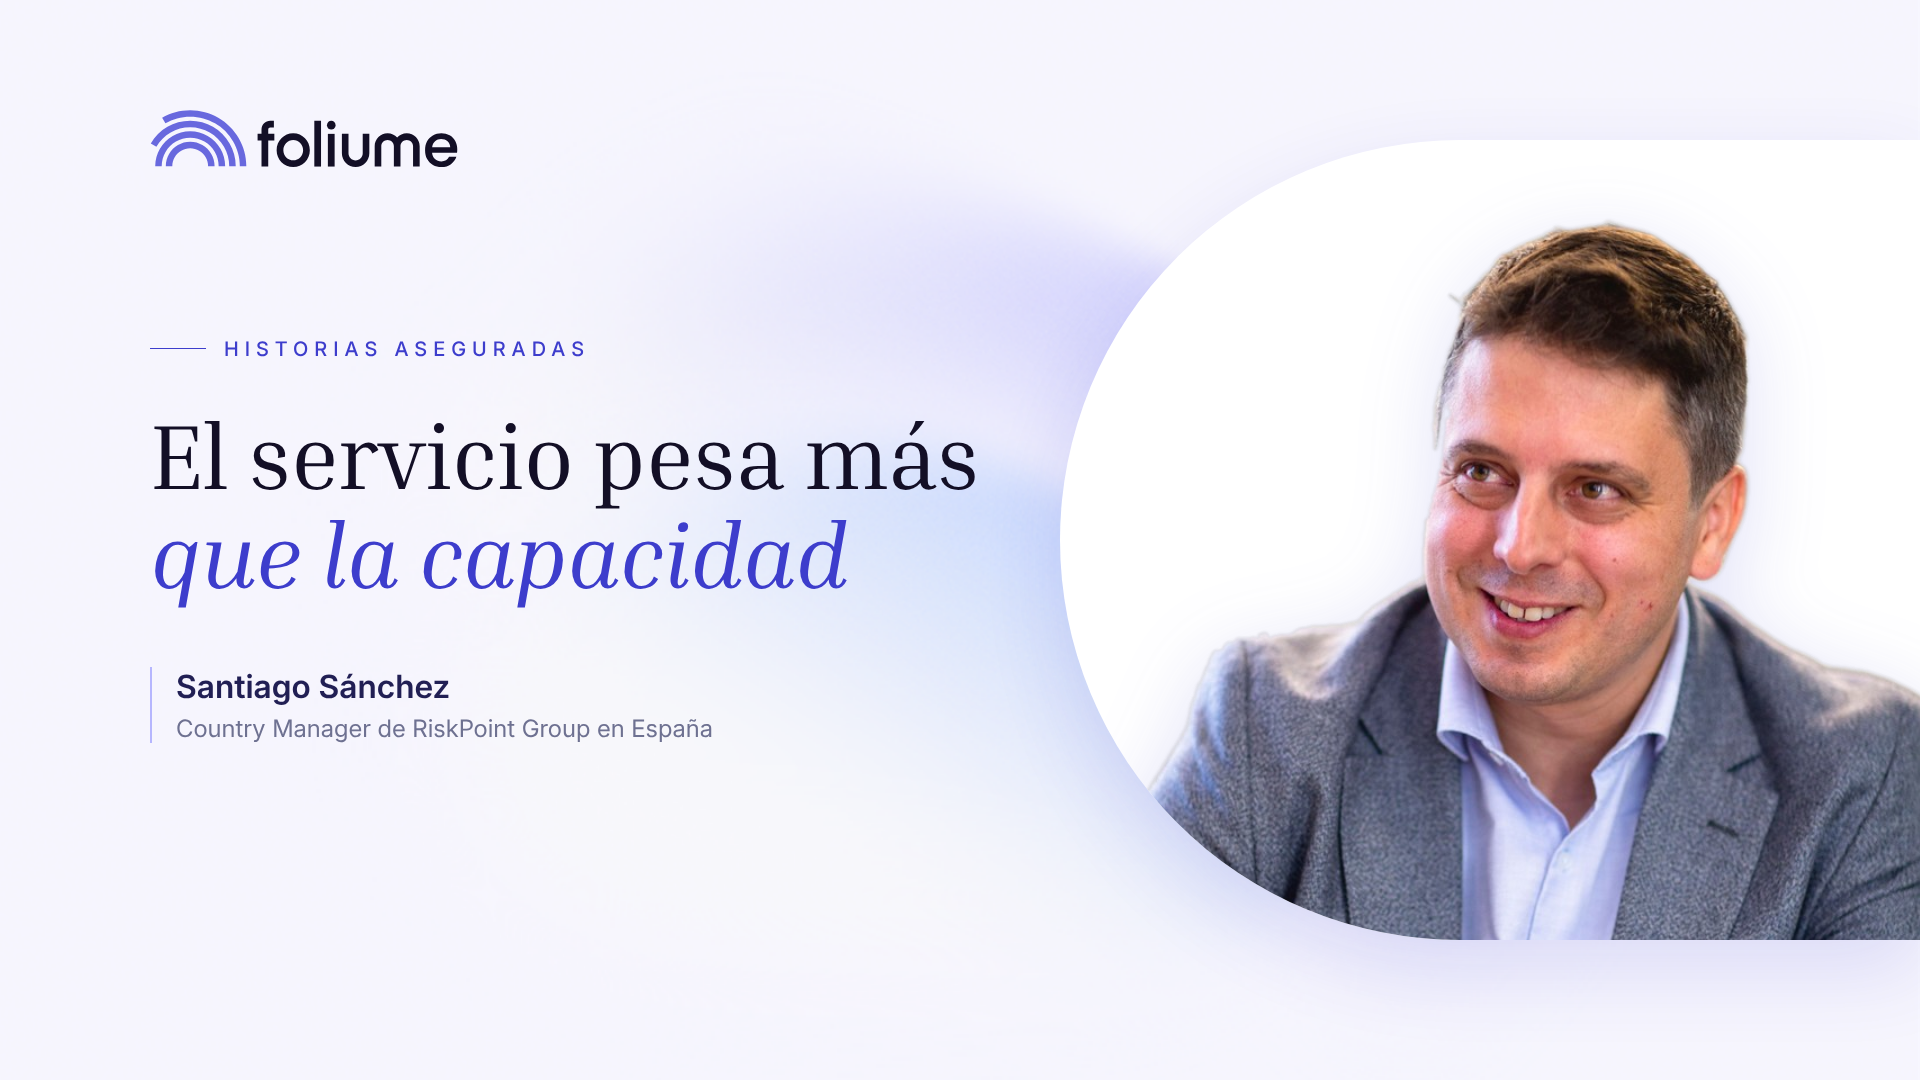
En un mercado asegurador con exceso de capacidad, la diferencia ya no la marca quién puede suscribir más, sino quién suscribe mejor. Para las agencias de suscripción, eso significa especialización técnica, disciplina en los ciclos blandos y un servicio que el corredor note al otro lado del teléfono.
Es lo que plantea Santiago Sánchez, Country Manager de RiskPoint Group en España, en su conversación en Historias Aseguradas. Tras casi 25 años en el sector, buena parte en multinacionales como AIG y Chubb, defiende un modelo que crece con criterio y no por volumen.
Una agencia de suscripción, o MGA, funciona como una compañía: suscribe riesgos y gestiona siniestros, pero en nombre de aseguradoras y reaseguradoras que le delegan su capacidad. Para el corredor, la agencia es la compañía.
Sánchez distingue las que buscan abaratar costes en riesgos de consumo, las de nicho y las generalistas como RiskPoint, a las que varias aseguradoras confían la suscripción porque la harán mejor y de forma más eficiente. En España, la agencia opera en riesgo transaccional, energía renovable, líneas financieras y ciber.
Su crecimiento tiene una explicación de costes. En un mercado blando, las aseguradoras están presionadas para ahorrar, y los equipos especializados son caros. Delegar les compensa, sobre todo porque el modelo de la agencia se basa en repartir los buenos resultados, “con lo cual tienes la garantía de que no van a hacer locuras ni van a crecer por crecer”.
“Es mejor hacer poco y bien que mucho y mal.”
Santiago Sánchez, Country Manager de RiskPoint Group en España
RiskPoint distribuye solo a través de corredurías y resume su propuesta en servicio y especialización. Frente a la tendencia que empuja a los corredores hacia buzones genéricos y plataformas de autoservicio, su apuesta es un equipo de suscripción y siniestros que coge el teléfono y responde. No buscan trabajar con todo el mercado, sino alianzas a largo plazo.
Ese criterio guía también la expansión. La operación española arrancó hace siete años con dos personas y el riesgo transaccional, y la apertura en Portugal siguió la misma lógica: entrar solo donde la especialización aporte valor.
“En un mercado en el que hay exceso de capacidad ahora mismo no tiene sentido ser un player más.”
Santiago Sánchez, Country Manager de RiskPoint Group en España
¿Dónde tiene el corredor más recorrido? Para Sánchez, en ciber. Las empresas ya conocen el riesgo, pero a las pymes, muy ajustadas en costes, todavía les cuesta invertir en transferirlo. Igual que nadie abre una empresa sin un seguro de daños, las consecuencias de un incidente cibernético pueden ser tan graves como las de un incendio o un robo.
Ve dos frenos. Uno es la intangibilidad: un incendio se entiende enseguida, una brecha de datos no. El otro, la falsa seguridad de quien cree que tener externalizado el departamento de tecnología basta para no tener problemas.
La salida pasa por cambiar la conversación. Compañías y agencias explican todo lo que cubre el producto, pero no logran que el cliente vea el riesgo que asume, que es lo primero.
“Donde más éxito estamos viendo son aquellos corredores que son capaces de acompañar a los clientes a entender el riesgo.”
Santiago Sánchez, Country Manager de RiskPoint Group en España
Sobre la inteligencia artificial, Sánchez marca límites: “la IA creemos que es una solución a muchas cosas pero no la solución a todo”. En RiskPoint la usan como asistente en tareas administrativas y de suscripción, para decidir mejor y antes. Lo innegociable es que detrás de los siniestros haya siempre una persona.
En seguros personales y embebidos la distribución tecnológica avanza mucho más deprisa; en el riesgo de empresa, más complejo, el asesoramiento sigue siendo imprescindible. Por eso cree que el futuro del corredor pasa por estar más cerca de sus clientes y dedicar menos tiempo a tareas administrativas.
Lo que las aseguradoras piden a RiskPoint no ha cambiado: profesionalidad, seriedad y un comportamiento anticíclico. Hoy la presión está menos en los precios que en la amplitud de coberturas y la reducción de franquicias, concesiones que para Sánchez son pan para hoy y hambre para mañana.
Le sorprende que cada vez más aseguradoras hablen de tipos de interés e IPC y menos del resultado técnico de suscripción, que para él no es negociable. Y conoce la trampa de las grandes compañías: crecer de forma rentable exige los mejores equipos, y cuando la presión por crecer no encuentra respuesta en primas, “inevitablemente acabas empobreciendo tus equipos de suscripción reduciendo los costes para que salgan los números”.
De cara a 2030 no prevé cambios de fondo: quizá algún ramo más o alguna adquisición, si tienen sentido. Las estructuras de suscripción propias de los grandes consolidadores le parecen un modelo de eficiencia y estandarización de carteras, no de creación de valor.
Sánchez lo resume en dos dimensiones: ser un referente técnico que da el mejor servicio y obtener muy buenos resultados de suscripción. Si falla una, el modelo no funciona. La lección va más allá de las agencias: con capacidad de sobra en el mercado, la ventaja está en la disciplina para decir que no y en estar disponible cuando el cliente llama.
The AI platform that automates operations for brokerages, agencies, and bancassurance.


© 2026 Foliume SA. Todos los derechos reservados.