Historias Aseguradas
Especialización en seguros: conocer la actividad antes que la póliza
Publicado el 27 de julio de 2026 · Actualizado el 9 de noviembre de 2026

Una aseguradora generalista puede vender una póliza de daños a una residencia, a un colegio o a una parroquia. Otra cosa es entender cómo funciona cada uno de esos lugares, qué riesgos tiene y qué necesita realmente. Ahí está el valor de la especialización en seguros: conocer la actividad del cliente antes de hablar de coberturas.
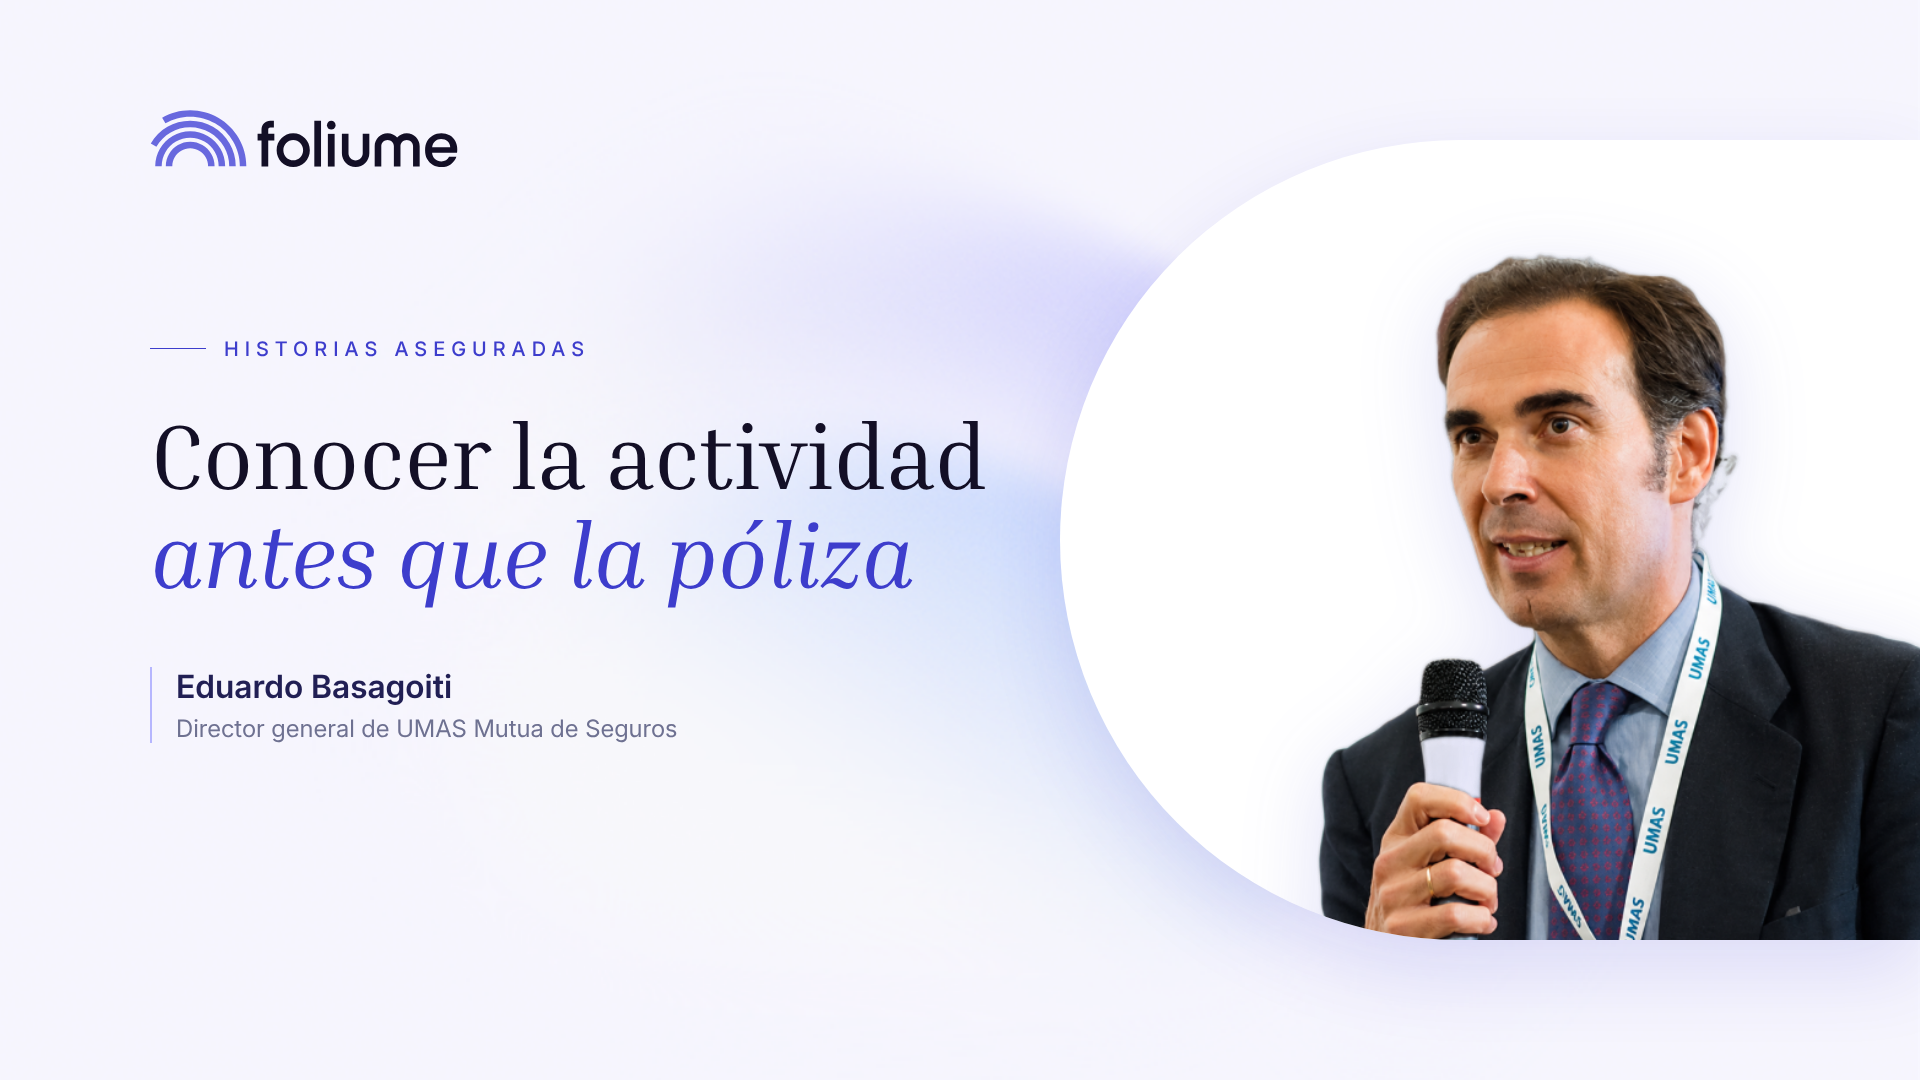
Es lo que defiende Eduardo Basagoiti, director general de UMAS Mutua de Seguros, en su conversación en Historias Aseguradas. UMAS asegura a la Iglesia en España, un nicho que exige conocer muy bien a quien se protege.
La trayectoria de Basagoiti pasa por la consultoría en Arthur Andersen, casi nueve años en Gil y Carvajal y en Aon, y la puesta en marcha desde cero de la sucursal de una aseguradora británica en España. De esas etapas extrae la misma idea: cada unidad de negocio era un nicho, y quien entendía la actividad hablaba el idioma del cliente.
“Para mí, más importante es la especialización, porque es donde realmente demuestras esa capacidad que tienes de entender realmente lo que estás asegurando.”
Eduardo Basagoiti, director general de UMAS Mutua de Seguros
Pone un ejemplo de su etapa anterior en parques eólicos marinos: en las reuniones se hablaba de cómo montarlos, con qué máquinas y cómo operarlos, no de seguros. Incluso llegaron a convertir en suscriptores a personas que habían gestionado parques. Para él, “los programas son seres vivos”: hay que monitorizarlos y ajustarlos a la actividad que protegen, no diseñarlos una vez y olvidarlos.
El perímetro de UMAS es amplio. Incluye las 69 diócesis españolas y el arzobispado castrense, las órdenes y congregaciones religiosas, y fundaciones y asociaciones de fieles, como hermandades y cofradías. Colegios, residencias, conventos o ermitas repartidos por todo el territorio.
Cuando llegó a la dirección general, hace alrededor de una década, la mutua, fundada en 1981, funcionaba bien. Pero Basagoiti identificó un riesgo que conoce todo el sector: la inercia. “La inercia te puede permitir unos años, pero al final tienes que romperla.” El objetivo era mantener los valores fundacionales y replantear el enfoque.
Su primer paso fue sencillo: “Lo primero es escuchar”. Escuchó al equipo, al consejo, formado por mutualistas, y salió a entrevistar cara a cara a clientes sobre cómo percibían la mutua. Con eso estructuró la compañía por especialidades, con una organización matricial heredada de su experiencia en multinacionales.
Después llegó la ampliación de la oferta mediante alianzas con terceros: vida, salud y ciberriesgos, este último desde 2015. La lógica era poder acompañar al mutualista en todas sus necesidades con socios que cumplieran los requisitos de la mutua. Un ejemplo es el seguro de salud para misioneros, que les cubre también en el país de destino.
La venta sigue la misma filosofía: “entramos explicando lo que es el programa asegurador, no vamos a precio”. Primero se analiza la realidad del cliente, por ejemplo cuántos residentes y empleados tiene una residencia, y después se explica qué necesita y por qué.
UMAS trabaja sobre tres ejes. La especialización ya está descrita. La escalabilidad consiste en liberar al equipo de tareas transaccionales para dedicarlo al asesoramiento. Y el talento, porque muchas de las posiciones actuales cambiarán por completo en pocos años con la inteligencia artificial, que Basagoiti ve como complemento y no como sustituto.
Entre los retos inmediatos destaca uno: las catástrofes climáticas, cada vez más frecuentes. Con presencia en todo el territorio, la mutua necesita agilidad para coordinar peritos y reparadores cuando un mismo evento afecta a toda la sociedad.
Sobre el futuro, no descarta nada: más peso de la bancaseguros, insurtech combinadas con especialización e incluso seguros paramétricos. Eso sí, “no hay que innovar por innovar”.
La singularidad del modelo mutual es lo que más le motiva. En una multinacional el cliente y el accionista suelen ir por caminos distintos; en UMAS son la misma persona. “Tener un cliente que es tu accionista, eso es increíble”, dice. De ahí su lema de que el proyecto de la mutua “es el proyecto de cada mutualista”.
Esa relación exige estar presente más allá del siniestro: seguimiento de cada colegio o parroquia, compartir tendencias detectadas en otros asegurados y una red de colaboradores externos, muchos de ellos mutualistas, formados en la actividad aseguradora.
La lección vale para cualquier aseguradora o correduría que trabaje un nicho. La especialización no consiste en tener un producto con nombre sectorial, sino en conocer la operación del cliente tan bien como él y revisar el programa a medida que esa operación cambia.
The AI platform that automates operations for brokerages, agencies, and bancassurance.


© 2026 Foliume SA. Todos los derechos reservados.