Historias Aseguradas
Venta consultiva de seguros: primero preguntar, después vender
Publicado el 9 de noviembre de 2026

El seguro de protección personal es el gran olvidado de la cartera. Nadie sale de casa sin asegurar el coche, pero muy pocos se preguntan qué pasaría con su hipoteca o con su familia si mañana no pudieran trabajar. Por eso la venta consultiva de seguros no empieza por el producto: empieza por las preguntas que ayudan al cliente a ver un riesgo que hasta ese momento no tenía en el radar.
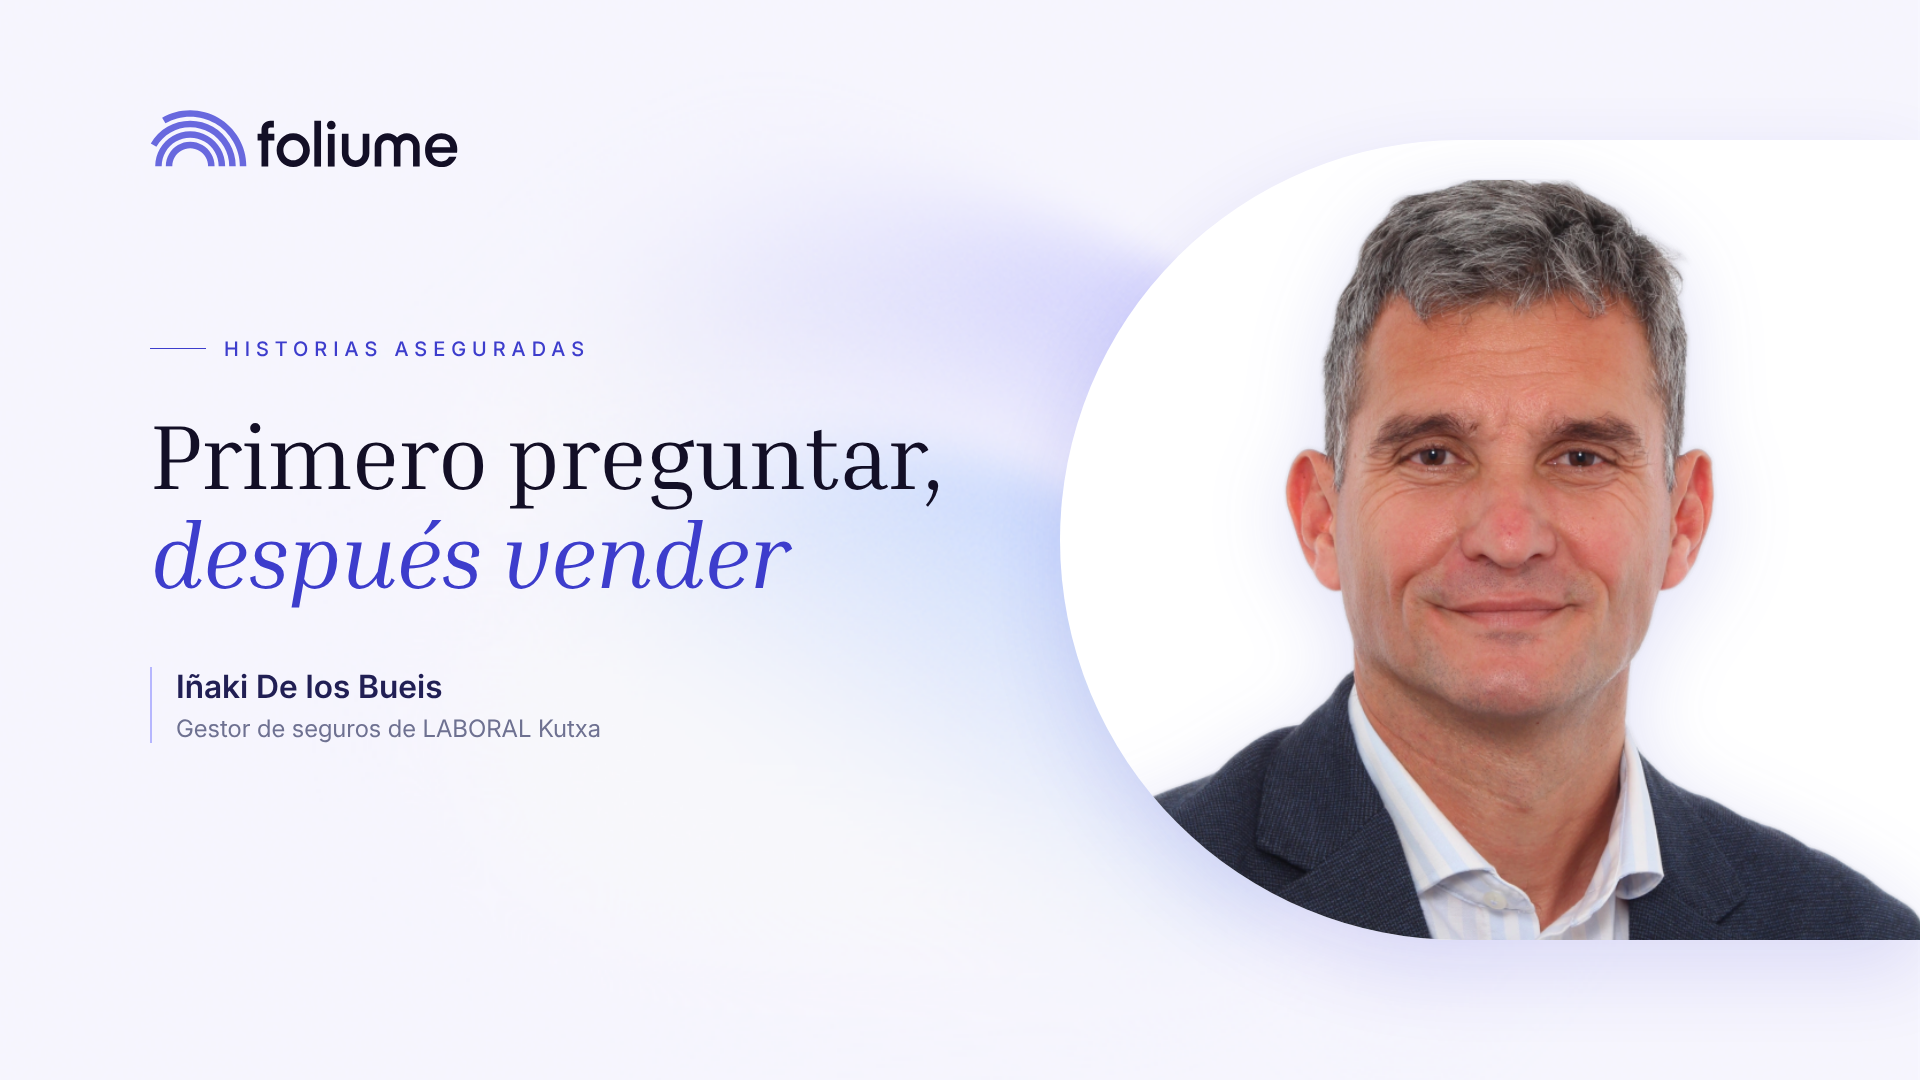
Es lo que plantea Iñaki De los Bueis, gestor de seguros de LABORAL Kutxa, en su conversación en Historias Aseguradas. Lleva 14 años en la entidad apoyando a la red de oficinas en todo lo que tiene que ver con el seguro. Su método sirve igual en un banco que en una correduría.
De los Bueis separa la cartera en dos bloques. Por un lado, los que llama seguros materiales: el coche, la casa, la nave o la responsabilidad civil de un autónomo o una empresa. No exigen una venta consultiva profunda. La diferencia está en la explicación y en estar presente cuando llega un siniestro.
Por otro, la protección personal: vida, incapacidad, baja laboral. Aquí el cliente lo percibe como algo optativo y lo deja de lado. Según su experiencia, “muy pocos clientes entran a demandarlo”, y cuando lo hacen suele ser porque han visto de cerca el impacto económico que una desgracia ha tenido en alguien conocido. Aquí hace falta preguntar para que el cliente tome conciencia de su situación sin sentir que le quieren vender.
En la mayoría de entidades, cualquier gestor bancario vende seguros. LABORAL Kutxa ha optado por otro modelo: una persona especializada da servicio a las oficinas, acompaña a los compañeros en la parte aseguradora y conecta con el cliente en el momento clave, el siniestro. Es ahí donde se comprueba si lo que se explicó al contratar coincide con lo que realmente cubre la póliza.
La prospección digital o telefónica existe, pero la mejor oportunidad está dentro.
“La banca en sí tiene una virtud que es que el cliente entra para sus necesidades.”
Iñaki De los Bueis, gestor de seguros de LABORAL Kutxa
Una consulta sobre una hipoteca o un depósito abre la puerta a una conversación más amplia, siempre que se hagan las preguntas adecuadas.
El ejemplo que pone De los Bueis resume el método. Un cliente casado, con tres hijos, que estaba firmando una hipoteca, pidió un seguro de vida. Le preocupaba su familia si él faltaba.
Al analizar su situación con datos de la Seguridad Social, el diagnóstico cambiaba. Si fallecía, la pensión de viudedad y las de orfandad de los tres hijos sumadas alcanzaban el tope del 100 % de la base. En cambio, si una enfermedad o un accidente le impedía ejercer su profesión, solo percibiría poco más de la mitad de sus ingresos. Y su convenio no le complementaba la baja.
La propuesta final cubrió el fallecimiento, pero puso el foco en la incapacidad total y en una prestación por baja. Ese es el papel del asesor: partir de lo que preocupa al cliente, abrirle la mirada a lo que no estaba viendo y acompañar la decisión.
En los ramos masivos la conversación es otra. El cliente llega con el móvil y una oferta más barata de otra compañía. Para De los Bueis, “lo primero que tienes que hacer es demostrar valor”: qué hacer en caso de siniestro, qué coberturas hay y, sobre todo, qué exclusiones existen.
Pone dos ejemplos del seguro de hogar. Una fuga de agua por falta de mantenimiento de las instalaciones, en principio, no está cubierta. Y los daños eléctricos en aparatos de más de diez años pueden dar problemas tras una tormenta. Prefiere explicarlo de entrada: si luego la compañía cubre algo, el cliente sale ganando.
“Cuando haces preguntas inteligentes y llevas una conversación normal, detectan que entiendes, que les estás ayudando.”
Iñaki De los Bueis, gestor de seguros de LABORAL Kutxa
La venta consultiva da resultados a medio plazo y las entidades tienen objetivos trimestrales. De los Bueis no niega la tensión: las empresas tienen que ganar dinero. Su respuesta es una sistemática que sirva tanto cuando las cosas van bien como cuando van mal, con buenos procesos de incorporación y mentores.
Hablar de KPIs es normal, pero el liderazgo comercial tiene que detectar en qué etapa del proceso falla cada persona: la prospección, la cualificación, el cierre. Con esa disciplina, defiende, “la facturación es una consecuencia del trabajo bien hecho”.
A quien empieza en el sector le haría primero una pregunta: ¿te contratarías este seguro de vida? Sin convicción, ningún método funciona. “La pasión se contagia.” Después viene el acompañamiento: mira cómo lo hago yo, lo hacemos juntos, lo haces tú mientras observo, y al final lo haces solo y puedes formar a otros. Y no dejar de formarse.
En un mercado de seguros cada vez más comoditizado, la diferencia no está en la póliza, sino en las preguntas que se hacen antes de proponerla y en la coherencia entre lo que se promete y lo que se cubre cuando llega el siniestro.
The AI platform that automates operations for brokerages, agencies, and bancassurance.


© 2026 Foliume SA. Todos los derechos reservados.