Historias Aseguradas
←
Volver al blog
El Mediador Semanal
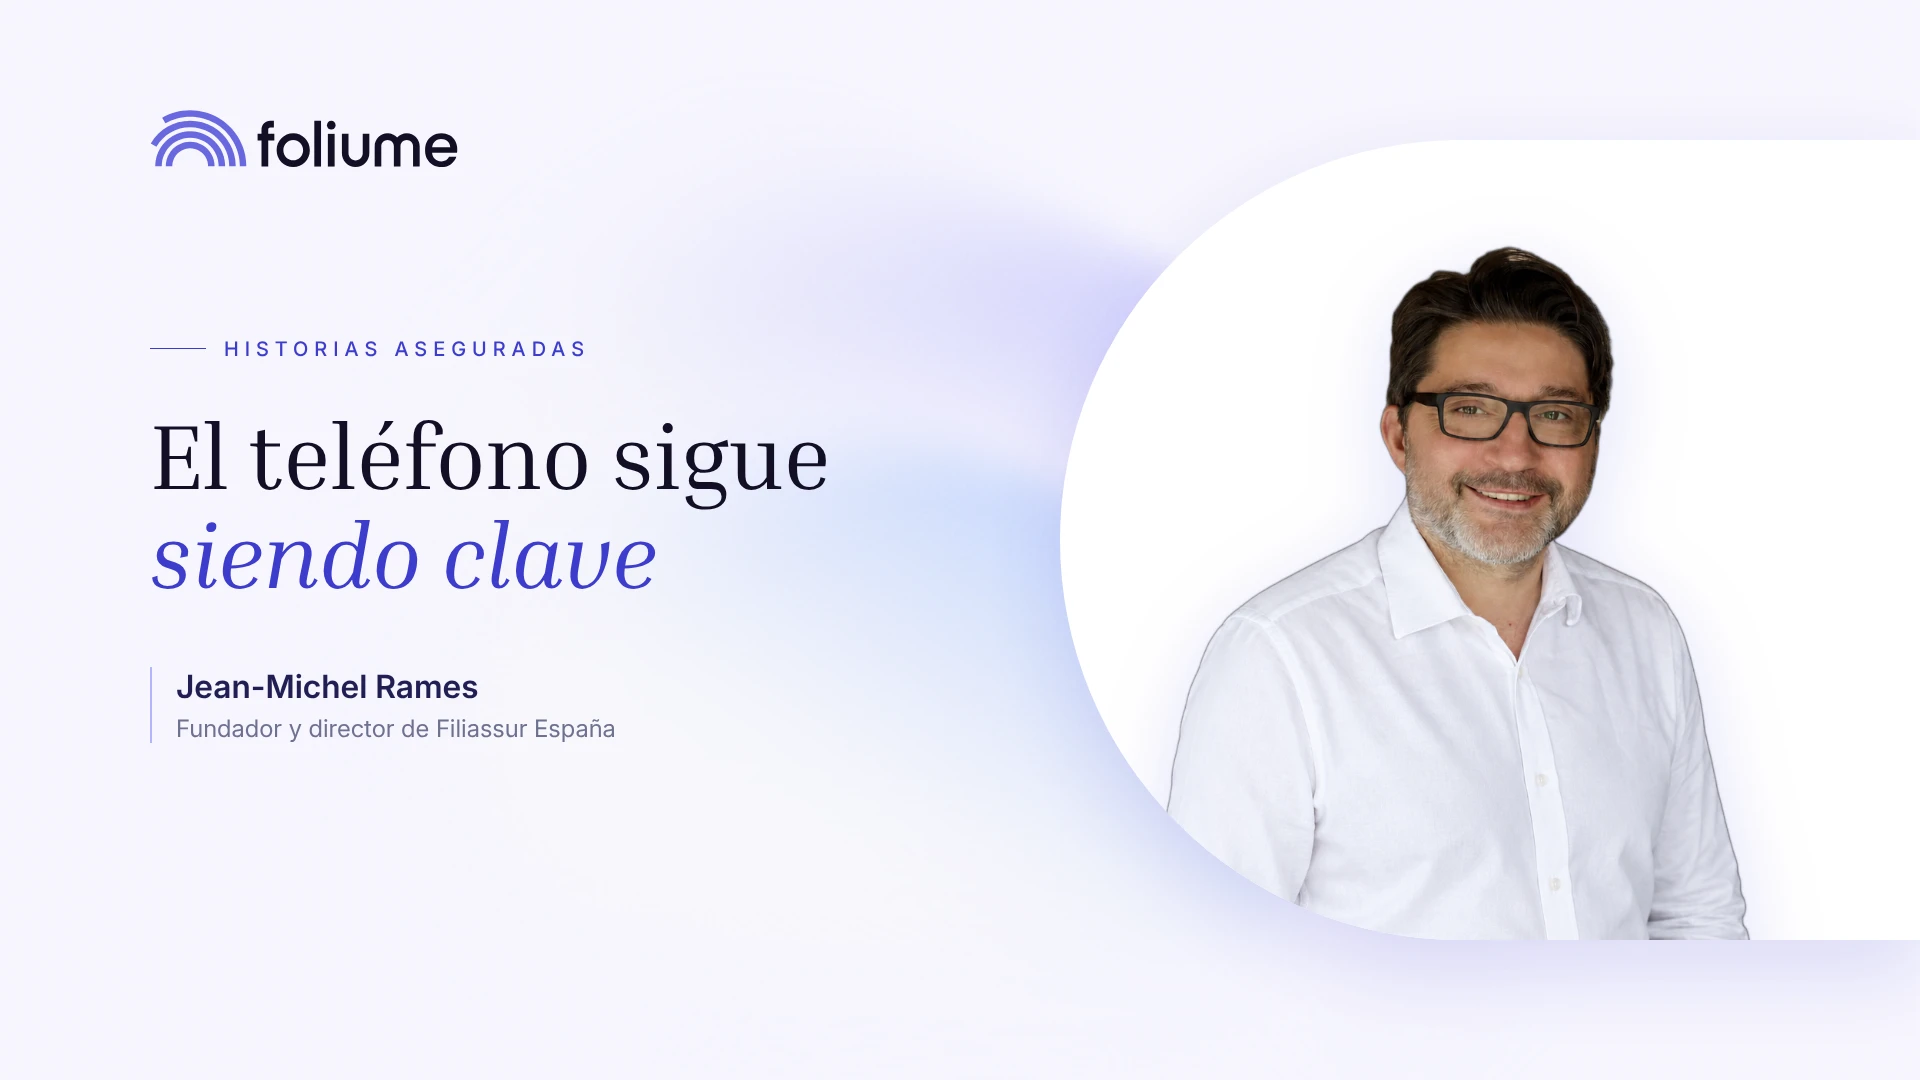
La venta a distancia de seguros tiene fama de canal agotado. Sin embargo, para buena parte de los seguros personales sigue siendo la única forma de llegar al cliente. La clave está en distinguir qué productos necesitan que alguien despierte la necesidad, cómo hacer que una llamada sea relevante y dónde puede ayudar ya la inteligencia artificial.
Es lo que plantea Jean-Michel Rames, fundador y director de Filiassur España, en su conversación en Historias Aseguradas.
Filiassur trabaja con seguros personales (accidentes, enfermedad, vida y decesos) y ahora empieza con autos y hogar. Su marca no aparece ante el cliente final: los productos se venden siempre bajo la marca del socio.
Sus clientes son organizaciones con grandes bases de datos e interés en vender seguros a distancia, como bancos, aseguradoras, retailers o telcos. Filiassur diseña el producto y monta todo el ecosistema: marketing, finanzas, área actuarial, regulación y compliance.
Lo diferencial es el reparto del riesgo. La empresa puede financiar las campañas y asumir el riesgo de ganar o perder con ellas, de modo que el socio no tenga que poner el presupuesto de marketing.
Rames divide el mercado en dos categorías. Los productos pull son los que el cliente busca por sí mismo, como el seguro de autos o los seguros obligatorios vinculados a un préstamo. Ahí mandan la cotización digital y la atención telefónica entrante.
Los productos push funcionan al revés: nadie los busca en internet si antes no se le ha despertado la necesidad. Es el terreno de Filiassur.
"Nadie se levanta por la mañana pensando en que va a comprar un seguro de accidentes."
Jean-Michel Rames, fundador y director de Filiassur España
En estos casos, la activación se hace con emailing y llamada saliente, y una de las dos sigue siendo central.
"Lo que sí está claro es que en una mecánica de push la telefonía es absolutamente clave y sigue todavía clave."
Jean-Michel Rames, fundador y director de Filiassur España
La diferencia no está en el canal, sino en el contexto. Una llamada en frío a partir de un listado, preguntando por nombre y apellidos, resulta inaceptable. Otra muy distinta es la de una entidad con la que el cliente ya tiene relación y que le propone mejorar algo concreto de su situación.
Rames insiste en no proyectar los propios hábitos sobre el cliente. Sus hijos ven plataformas en lugar de televisión y usan bancos digitales, pero hoy no son compradores de estos seguros. Aun así, llevan el teléfono en el bolsillo y algún día necesitarán un seguro de vida.
También recuerda que más de la mitad de los españoles tiene más de 50 años y que ese segmento concentra la mayor parte de la riqueza. Si no se puede dar por hecho que el teléfono funcione con los jóvenes, tampoco que un recorrido hiperdigital funcione con un cliente de 60 años.
La primera lección que Rames extrae de la IA es que el tamaño ya no limita el acceso a estas herramientas.
"Lo primero que aprendemos es que no hace falta ser grande para tener acceso a soluciones."
Jean-Michel Rames, fundador y director de Filiassur España
Su distinción está entre vender y dar servicio. En venta, su equipo ya ha estructurado conversaciones telefónicas con IA con una fiabilidad que sitúa entre el 90 % y el 95 %. Sin embargo, no basta para un programa de venta, que exige una solidez casi total. "Todavía le conseguimos despistar a la máquina", resume.
En servicio, en cambio, ve un campo enorme. La venta a distancia tiene bastante volatilidad durante los primeros meses de cada póliza, y la IA ya permite categorizar impagos y cancelaciones, activar acciones de reventa y recuperar clientes que se han dado de baja.
En 2025, Filiassur se integró en Grupo Galilea, parte de Söderberg & Partners. Rames lo describe como un intercambio: Filiassur aporta experiencia en marketing sobre bases de datos y ya opera dos programas de venta cruzada con entidades del grupo.
A cambio, recibe recursos funcionales que tenía desatendidos y conocimiento en ramos pull, como autos, hogar y salud. Así, puede incorporarlos a sus rutinas de impagos y recaptura.
Rames no se atreve a predecir qué ocurrirá dentro de diez años, pero identifica tres factores de cambio. El primero es la IA: los asistentes conversacionales pueden convertirse en el nuevo punto de partida para comprar seguros, como lo es hoy el buscador. El segundo es la regulación, que en su opinión va por detrás del mercado. Cita como ejemplos el RGPD y las nuevas normas sobre llamadas comerciales. El tercero son los hábitos de consumo: ninguno de sus tres hijos tiene coche, y eso obliga a repensar ramos como autos.
La conclusión es práctica: el canal no está agotado; lo que está agotado es la llamada irrelevante. Conocer qué productos hay que despertar, aprovechar la relación previa con el cliente y usar la IA donde ya es fiable, en el servicio, permite vender a distancia sin perder la confianza del cliente.
The AI platform that automates operations for brokerages, agencies, and bancassurance.


© 2026 Foliume SA. Todos los derechos reservados.