Tendencias del sector
←
Volver al blog
El Mediador Semanal
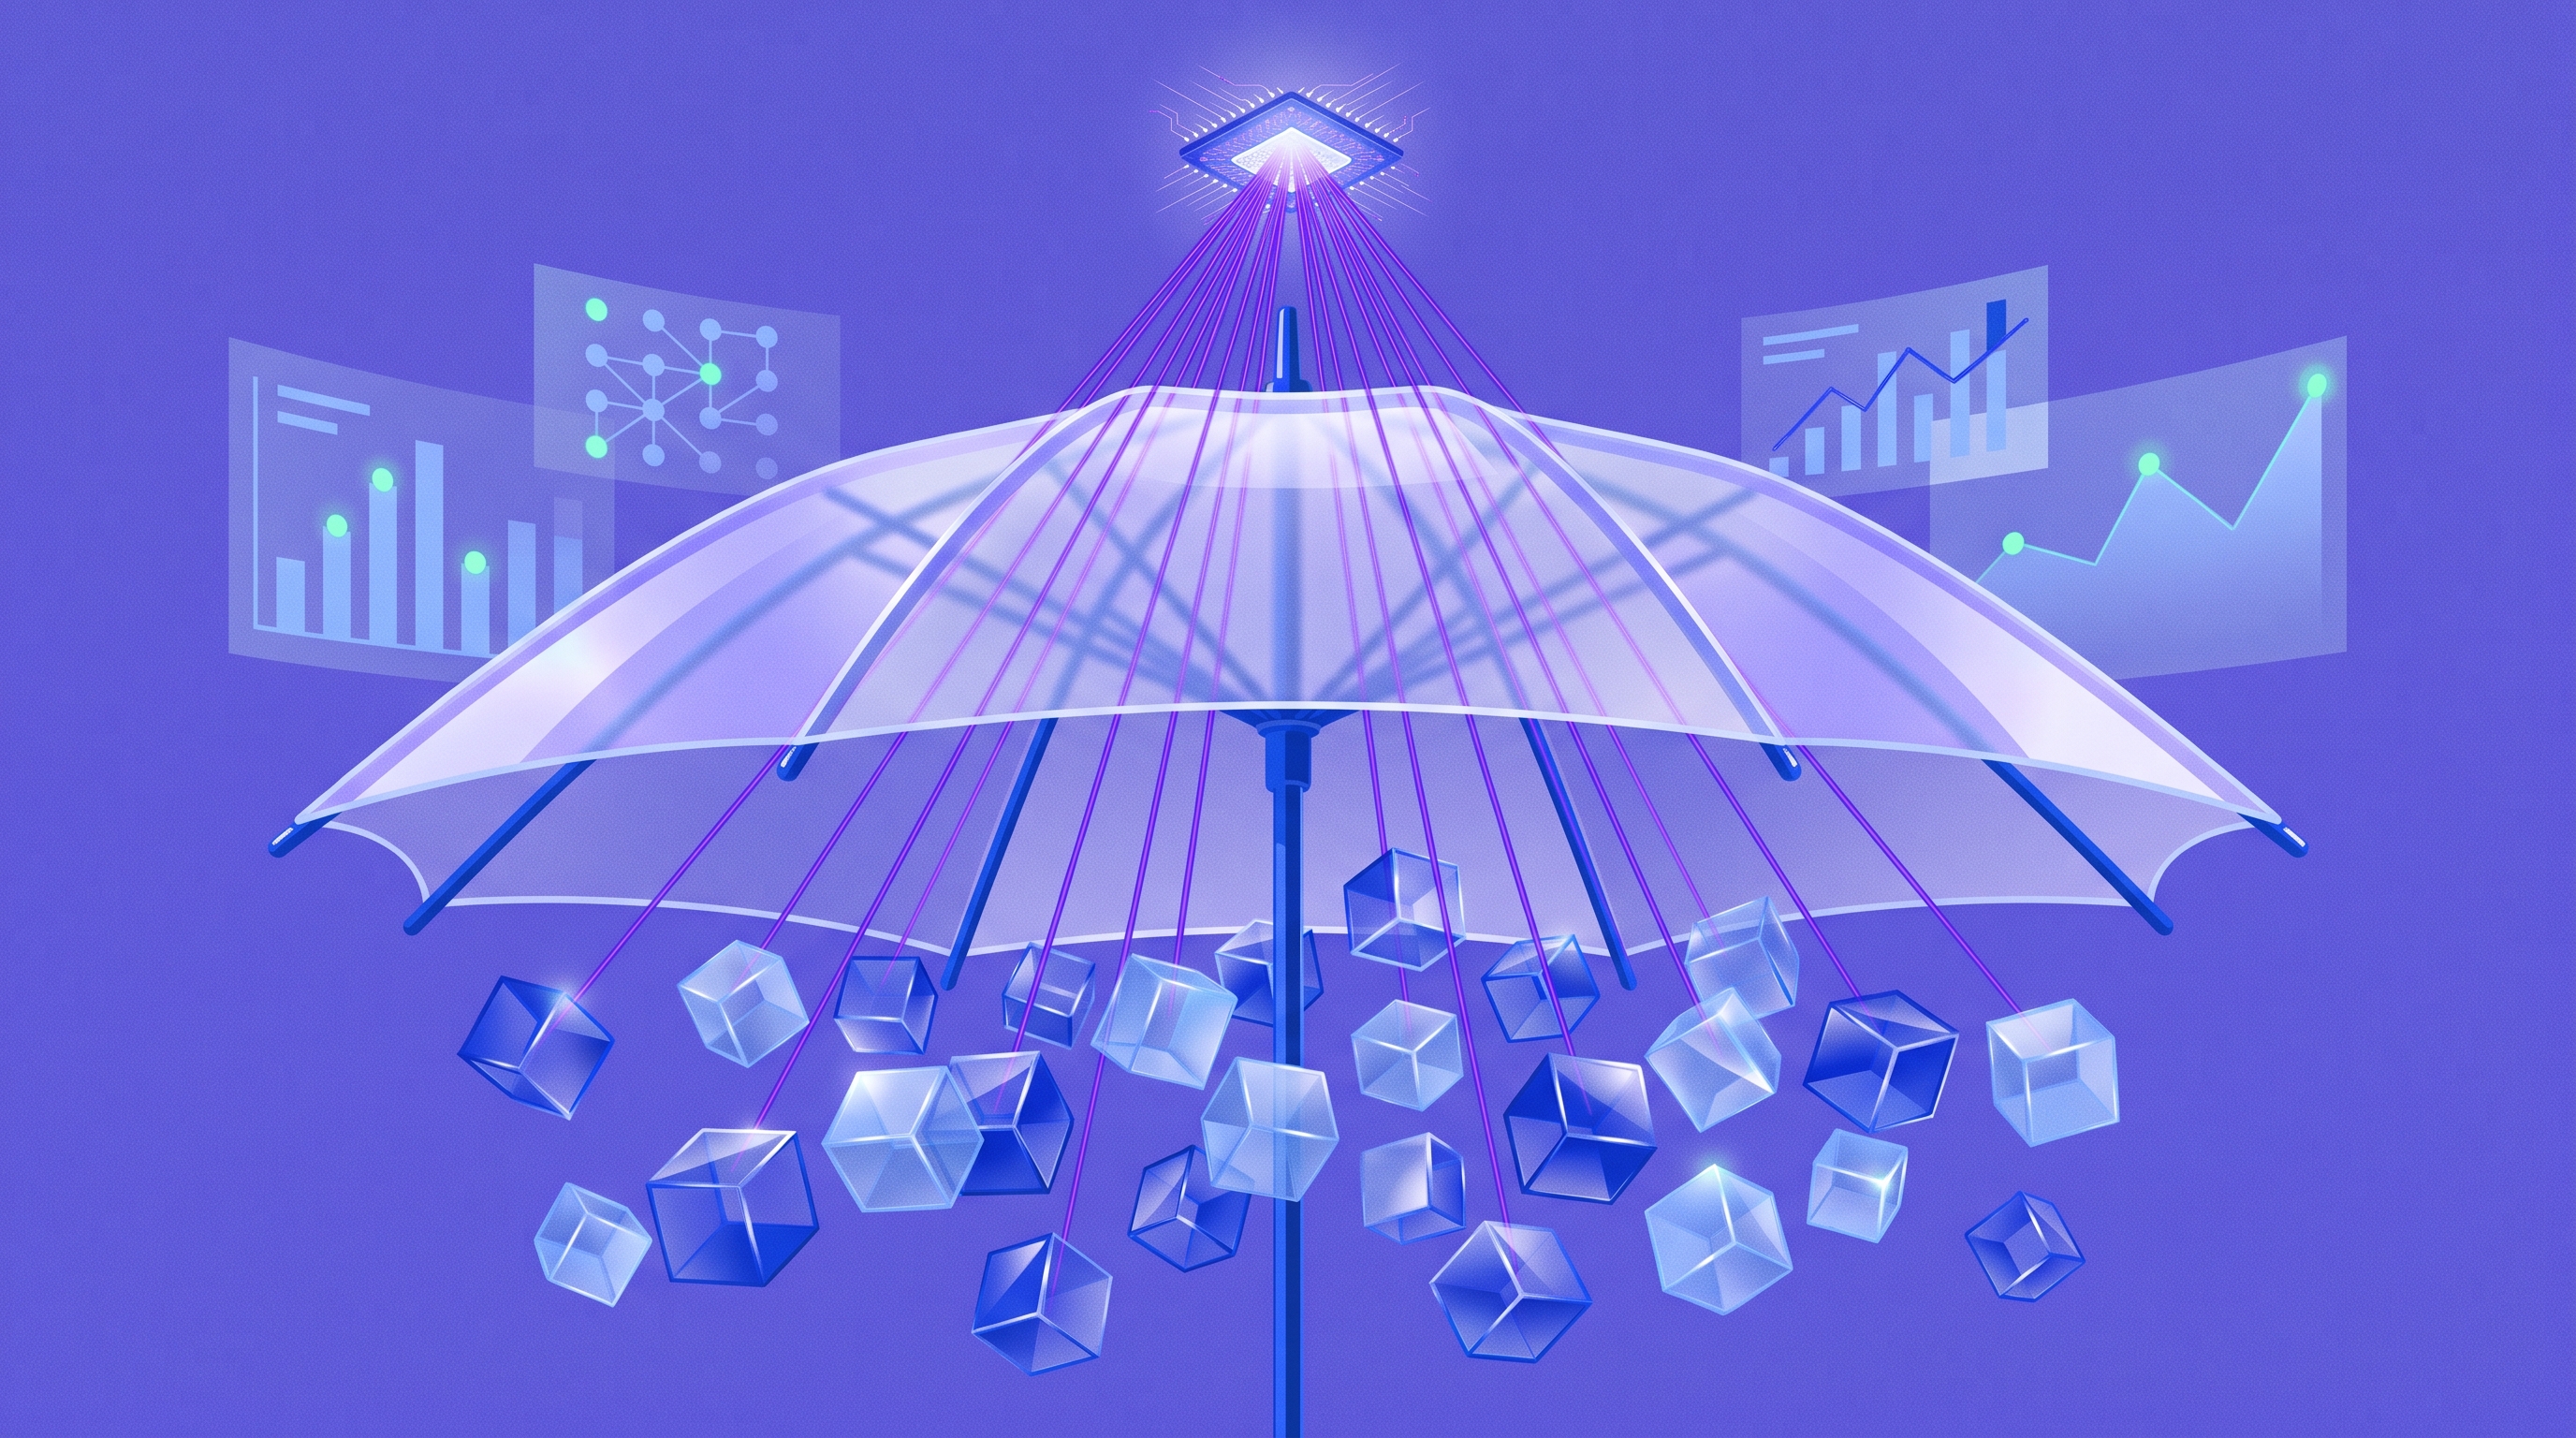
Una empresa usa un agente de IA para atender a sus clientes. Un día, el agente da una información equivocada y un cliente sufre un perjuicio económico. Reclama. ¿Qué póliza responde? ¿La de responsabilidad civil, la de errores y omisiones, la de ciberriesgos? ¿Alguna?
Esa pregunta, que hasta hace poco parecía teórica, ha pasado a primer plano esta semana.
La exposición silenciosa a la IA (silent AI) es el riesgo de que pólizas tradicionales, como responsabilidad civil, errores y omisiones, ciberriesgos o D&O, acaben cubriendo daños causados por sistemas de IA sin que ese riesgo se haya previsto al redactarlas ni al calcular la prima. El tema ha cobrado fuerza después de que Anthropic, la empresa que desarrolla Claude, advirtiera en su salida a Bolsa de que un incidente grave de IA podría superar la capacidad del mercado asegurador.
Te contamos qué ha pasado, por qué preocupa al sector y qué puede revisar una correduría con sus clientes.
El 26 de octubre de 2026, Anthropic presentó ante la SEC, el regulador bursátil de Estados Unidos, el documento para salir a Bolsa. Entre los riesgos que enumera, hay varios que afectan directamente al seguro:
No se trata de un siniestro que haya ocurrido. Es un riesgo potencial que una de las principales empresas de IA identifica por escrito en su documentación financiera. Y eso, para el sector, es una señal.
"Es una señal."
Rian Wickens, responsable de Ciberriesgos y Responsabilidad IT de Liberty en Asia Pacífico, en Insurance Business
Es la situación en la que una póliza que nunca se diseñó pensando en la IA acaba teniendo que responder por un daño causado por ella. No porque lo diga expresamente, sino porque tampoco lo excluye.
El sector ya ha vivido esto antes, y lo recuerda bien:
"Ya hemos pasado por esto con el riesgo silencioso en las pólizas: con el terrorismo, con las pandemias y con el ciberriesgo. La IA no será diferente."
Rian Wickens, Liberty, en Insurance Business
Estas son las pólizas donde la exposición a la IA podría aparecer sin estar nombrada:
La respuesta dependerá siempre de cómo se produjo el daño, de las condiciones contratadas y de las exclusiones. Que una empresa use IA no significa que esté cubierta, ni que no lo esté. El problema es que muchas condiciones todavía no lo aclaran.
Por dos motivos: el precio y la acumulación.
El precio. Si una póliza responde por un riesgo que no se tuvo en cuenta, la prima no lo refleja. Y como todavía hay muy poca experiencia histórica de siniestros de IA, es difícil estimar con qué frecuencia ocurrirán y cuánto costarán. Morningstar DBRS, la agencia de calificación, advierte de que esto puede llevar a tarifas mal ajustadas, incertidumbre en las reservas y resultados más volátiles.
La acumulación. Las aseguradoras reparten el riesgo entre muchos asegurados distintos. Pero si miles de empresas usan el mismo modelo de IA, un único fallo podría activar reclamaciones en todas a la vez, en pólizas distintas y con una misma causa.
"La salida a Bolsa de Anthropic pone el foco en la brecha de protección del seguro frente a la IA."
Marcos Álvarez, director global de Seguros de Morningstar DBRS, en Reinsurance News
Por eso la agencia recomienda a las aseguradoras medir su exposición total, revisar los límites contratados y comprobar que su reaseguro y su capital pueden absorber un escenario así.
Sí, pero no toda. Es la conclusión de buena parte del mercado:
"Los fundamentos del seguro como estrategia de transferencia del riesgo de IA siguen siendo sólidos". Pero "no se puede dar por hecho que todas las exposiciones a la IA serán asegurables"
Andrew Hill, responsable estratégico global de riesgos de IA en WTW (FINEX), en Insurance Business
Algunos analistas creen que el problema más cercano no está en las grandes empresas de IA, sino en sus clientes. Los analistas de Evercore ISI lo resumen así, según Reinsurance News: el problema más inmediato para el sector serán "las reclamaciones latentes contra las empresas que utilizan esta tecnología", que pueden estar escondidas en pólizas ya emitidas.
Para las corredurías, eso es lo importante: el riesgo no está solo en Silicon Valley, sino en la cartera de clientes que ya tienes.
No hace falta esperar a un siniestro grande. Estas preguntas ayudan a detectar exposiciones que hoy pasan desapercibidas:
Estas preguntas no sustituyen una revisión de las condiciones ni garantizan una cobertura concreta. Pero sí te permiten anticiparte, detectar lagunas y aportar valor como asesor en una conversación que tus clientes todavía no saben que necesitan tener.
Y si tu correduría también usa IA, el mismo razonamiento aplica dentro de casa. Te lo contamos en riesgos de usar IA en una correduría y cómo evitarlos.
La IA ofrece muchas oportunidades al sector, desde ganar eficiencia hasta atender mejor a los clientes. Pero cada vez más empresas dependen de los mismos modelos y proveedores, y eso crea dependencias y responsabilidades nuevas.
Que una de las empresas que desarrolla esta tecnología reconozca límites en la protección disponible no es una mala noticia para el seguro. Es una oportunidad para hacer bien el trabajo: identificar el riesgo, entender cómo puede materializarse y saber a quién afecta. Ahí, el papel del corredor como asesor es más importante que nunca.
Fuentes: registro S-1 de Anthropic ante la SEC, Insurance Business y Reinsurance News, 27 de octubre de 2026. Las citas son traducciones propias del inglés.
The AI platform that automates operations for brokerages, agencies, and bancassurance.


© 2026 Foliume SA. Todos los derechos reservados.